公務員だからこそ知っておきたい「賢い資産形成」のリアル
教員という仕事を続けながら、将来のお金や働き方について考えたことはありませんか?
日々の授業や部活動、保護者対応などに追われる教員にとって、資産形成についてじっくり学ぶ機会は決して多くありません。
しかし、物価上昇や将来の生活費、子どもの教育費、老後の暮らしなどを考えると、お金について学ぶことは、自分らしい人生を実現するための大切な一歩です。
教員向けコミュニティ『ジーニー』では、「お金の初任研 座談会編」を開催しました。
今回は、実際に資産形成に取り組んでいる現役教員3名と、これから本格的に学びたい教員1名が参加。リアルな体験談や失敗談、家族とのやり取りなどを交えながら、教員ならではの資産形成について語り合いました。
単なる知識の共有にとどまらず、「自分ならどうするか」を考えるきっかけとなった座談会の様子をお届けします。
1. イベント概要と参加者紹介
イベント基本情報
- イベント名: お金の初任研 座談会編
- 主催: 教員コミュニティ『ジーニー』
- ファシリテーター: Yさん(元教員・現会社経営者)
- 登壇者: 資産形成を実践する現役教員3名
- 参加者: 資産形成を学びたい現役教員1名
3名の実践者と、これから学ぶ1名
今回の座談会では、それぞれ異なる経験や考えを持つ4名が対話しました。
Tさん|滋賀県の小学校教員・40歳
不動産投資歴3年。大阪や名古屋などに3物件を所有し、実際の運用経験をもとに、物件選びや売却戦略について語ってくれました。
Sさん|大阪府の小学校教員
過去に、朝と夜の2回にわたって救急車で運ばれるほどの体調不良を経験。これをきっかけに民間保険を見直し、浮いた資金の活用先として不動産投資を開始しました。現在は2物件を所有し、自宅も含めて実質3物件を保有しています。
Nさん|大阪府の高校教員・47歳
大阪市内に絞って3物件を所有。3児の父として、家族の将来や老後の暮らしも見据えた資産形成に取り組んでいます。
Gさん|愛知県の小学校教員・40歳手前
NISAやふるさと納税は実践しているものの、不動産投資は未経験。「教員を辞めることも選択肢の一つなのか」とキャリアについて悩む中で、資産形成を通じて人生の選択肢や心のゆとりを広げたいと考え、参加しました。
実践者と未経験者だからこそ生まれる学び
不動産投資には、「難しそう」「多額の借金を背負うのが怖い」といったイメージがつきものです。
そこで今回は、実践者が成功体験だけでなく、実際の運用数値や失敗談、家族とのやり取りまで共有し、Gさんの素朴な疑問に答える形式を採用しました。
経験者にとっては自分の実践を振り返る機会となり、未経験者にとっては疑問を一つずつ解消できる機会となります。
リアルな体験談を通じて、教員の生活や価値観に合った資産形成の方法を考える時間となりました。
2. 教員の強み「信用力」と融資の仕組み
今回の座談会で大きな関心を集めたテーマの一つが、教員の「信用力」です。
一般に、金融機関が融資を審査する際には、年収だけでなく、勤務先や勤続年数、既存の借入状況、信用情報など、さまざまな要素を確認します。
その中で、収入や雇用の安定性が評価されやすい教員は、不動産投資の融資を検討する際にも強みを持つ場合があります。
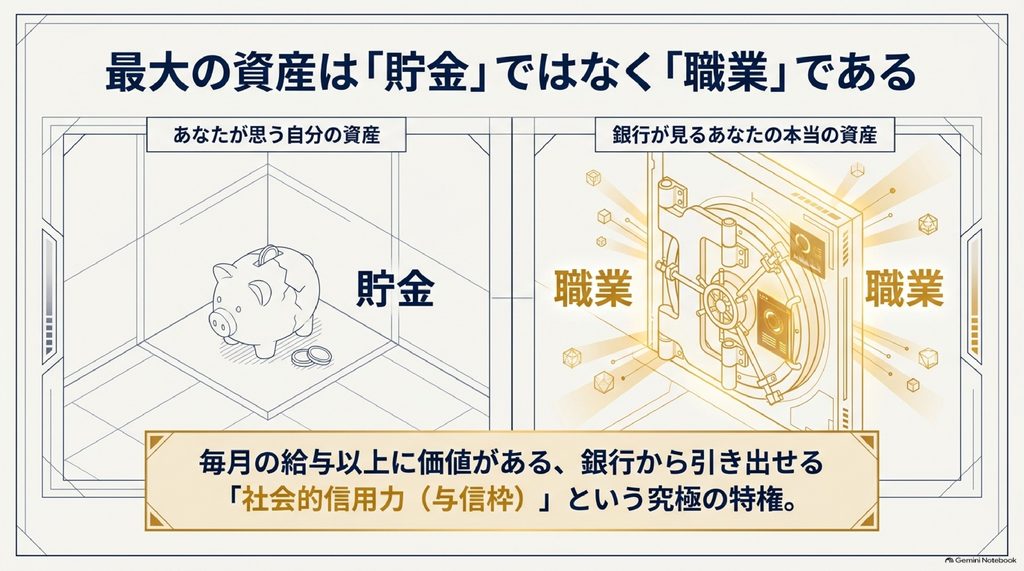
公務員と会社経営者では、融資条件が異なることも
座談会では、元教員で現在は会社を経営するYさんが、自身の融資相談の経験を共有しました。
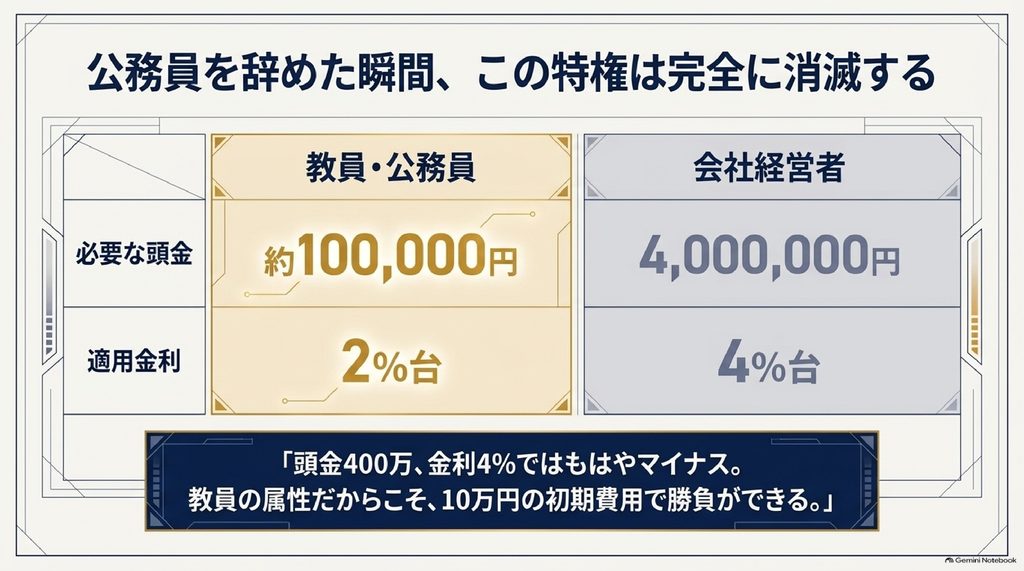
| 比較項目 | 現役教員の事例 | 会社経営者の事例 |
|---|---|---|
| 初期資金 | 手付金10万円程度で進められる事例 | 2,000万円の物件に対し、約400万円の自己資金を求められた事例 |
| 想定金利 | 2%台の事例 | 4%の事例 |
| 審査で重視される点 | 年収・勤務先・既存借入など | 役員報酬・会社の業績・事業実績など |
※座談会で共有された個別事例です。すべての教員や経営者に当てはまるものではなく、実際の融資条件は金融機関や物件、個人の状況によって異なります。
同じような物件を検討していても、本人の属性によって融資条件が変わることがあります。
教員にとって大切なのは、自分の信用力を理解し、それを無理のない資産形成にどう生かすかを考えることです。
融資審査で確認される主なポイント
① 年収と年齢
年収は借入可能額を左右する重要な要素です。また、年齢によって利用できる返済期間が変わる場合もあります。
ただし、「年収の8〜10倍まで借りられる」「45歳までなら有利」といった目安が、すべての金融機関に共通しているわけではありません。
② 既存のローン
住宅ローンやマイカーローンなど、すでに借りているお金も審査に影響します。
座談会では、配偶者の車を購入する際に夫名義でマイカーローンを組んだ結果、投資用ローンの審査に影響したという事例も紹介されました。
自分が実際に使うかどうかにかかわらず、借入名義や返済義務を慎重に考えることが重要です。
③ 扶養家族や家計の状況
扶養家族の人数や生活費なども、金融機関によっては審査上の判断材料になります。
④ 個人信用情報
クレジットカードや各種ローンの支払い状況も重要です。
口座残高不足による引き落としの遅れなどが、信用情報や今後の審査に影響する場合があります。日頃から支払いを管理し、信用情報を良好な状態に保つことが大切です。
信用力は、選択肢を広げるための土台
教員という職業の信用力は、資産形成を考えるうえで一つの強みになります。
ただし、融資を受けられることと、投資で利益を得られることは別です。
借入可能額いっぱいまで借りるのではなく、家計や将来のライフプランを踏まえ、無理なく返済・運用できる範囲を見極めることが欠かせません。
3. 「借金は怖い」から一歩進んで、リスクを考える
教員の中には、「借金はできるだけ避けるべき」「貯金しておくのが一番安心」と考える人も少なくありません。
さらに、職員室にかかってくる不動産会社からの営業電話などが、不動産投資に対する警戒心を強めている面もあります。
今回の座談会では、そうした不安を否定するのではなく、借入の仕組みやリスクを具体的に理解することの大切さが話題になりました。
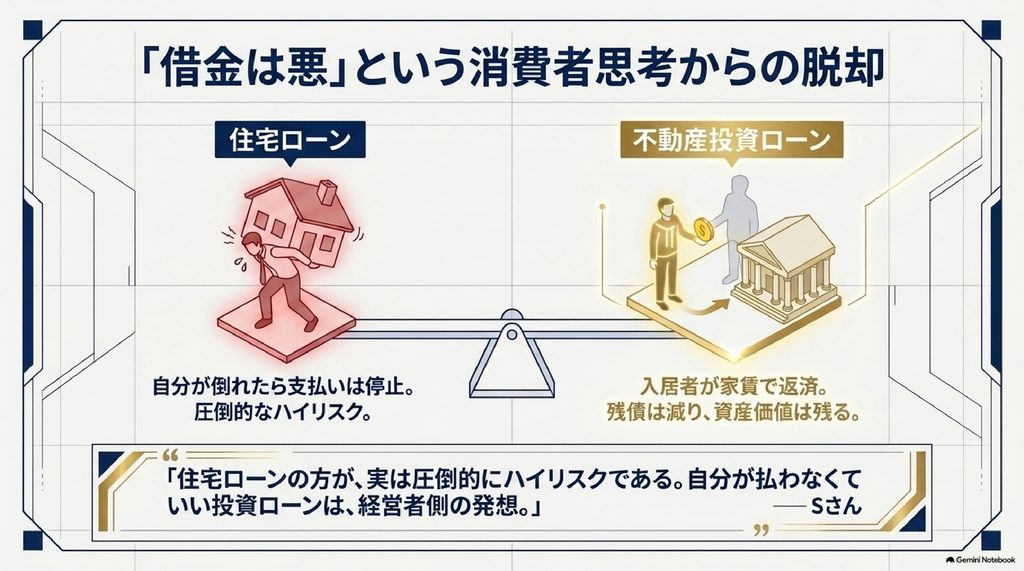
住宅ローンと不動産投資ローンの違い
両者の大きな違いは、返済の原資と、物件を保有する目的です。
住宅ローン
自分や家族が住む家を購入するための借入です。基本的には給与などの収入から返済します。そのため、病気や離職、減収などが起きると、家計に影響が及ぶ可能性があります。
不動産投資ローン
家賃収入を得ることを目的に物件を購入するための借入です。入居者から得られる家賃を返済に充てます。
ただし、家賃収入があっても、ローンの返済や管理費、修繕費、税金などの支出が発生します。空室や家賃下落、設備故障などによって、自己資金から補填しなければならない場合もあります。
つまり、不動産投資は「入居者がローンを返してくれるから安心」という単純なものではありません。
大切なのは、メリットだけでなく、想定されるリスクや必要な支出まで把握したうえで判断することです。
節税の仕組みを正しく理解する
座談会では、不動産投資における節税についても話題になりました。
不動産所得の計算では、条件を満たす場合、減価償却費や借入金の利息などを必要経費に計上できます。
その結果、不動産所得が赤字になり、税法上の要件を満たせば、給与所得などとの損益通算によって所得税や住民税が軽減される場合があります。
一方で、必ず税金が還付されるわけではありません。また、節税効果は物件や所得、経費の内容によって異なります。
節税できることと、投資そのものが利益を生むことは別の話です。
税金が減るという理由だけで物件を購入するのではなく、長期的な収支や売却時の見通しまで確認することが重要です。
公務員の副業規定にも注意が必要
公務員の不動産賃貸については、一定の規模や条件の範囲内で認められる場合があります。
ただし、「5棟10室未満なら、どのような場合でも許可や届出が不要」と一律に判断するのは適切ではありません。
国家公務員と地方公務員の違いや、所属先の規定、管理業務への関与、賃貸規模、収入額などによって扱いが異なることがあります。
投資を始める前に、所属する教育委員会や勤務先の服務規程を確認しておくことが大切です。
家族の理解につながった、実践者のエピソード
Nさん|数字を見せることで変わった家族の反応
最初は、妻も不動産投資についてよく分からず、不安を感じていたそうです。
しかし、確定申告を行い、税金の還付や住民税の変化を実際に確認したことで、家族の理解が深まったといいます。
家族に説明するときは、投資の魅力を伝えるだけでなく、収支やリスクを具体的な数字で示すことが大切です。
Tさん|家賃改定に必要な経営者の視点
家賃の値上げを検討した際、妻から「そんなに上げたら借り手がかわいそうではないか」と言われたことがあったそうです。
Tさんは、相場を踏まえた適正な家賃設定も賃貸経営に必要な判断だと考えています。
入居者への配慮と、事業として持続可能な経営を両立させる視点が印象的でした。
消費者から事業者へ。視点を変えることで広がる可能性
不動産投資では、家賃を支払う側から、需要を見極めて家賃を受け取る側へと立場が変わります。
物件の需要を調べ、管理会社とやり取りし、収支や税金を管理する経験は、経営者としての視点を養う機会にもなります。
こうした経験は、不動産投資に限らず、将来的な転職や起業、働き方を考える際にも役立つ可能性があります。
4. 実践者が語る物件運用と出口戦略
不動産投資は、物件を購入したら終わりではありません。
購入後にどう運用するのか、どのタイミングで売却するのか、最終的にどのような資産を残したいのか。こうした出口戦略まで考えておくことが重要です。
今回の座談会では、Tさんが実際に訪問した大阪市内の物件を例に、物件選びや運用の工夫が紹介されました。
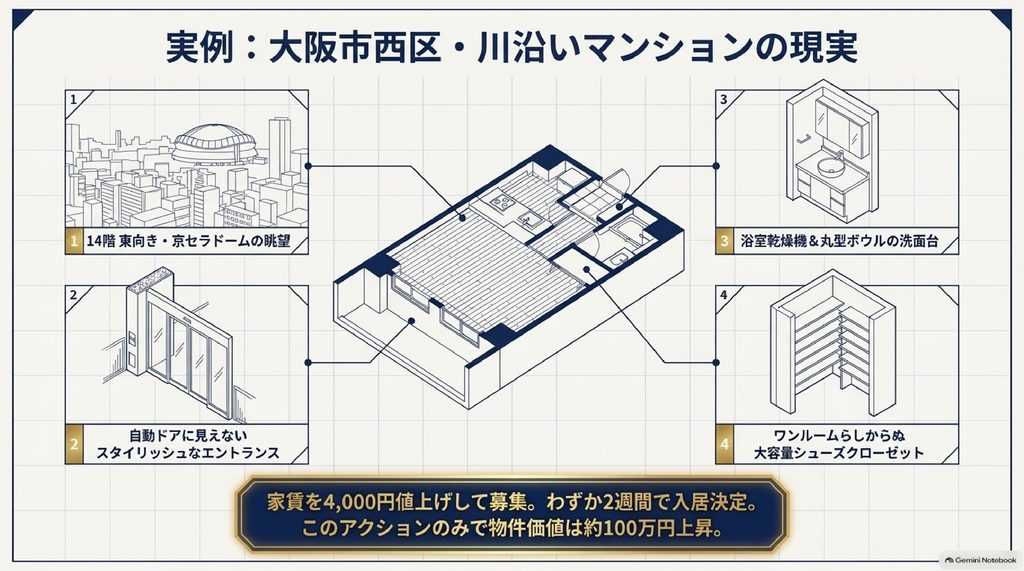
Tさんの現地内見レポート|大阪市西区の区分マンション
立地と周辺環境
- 大阪市西区の中心部に位置するマンション
- 川沿いのロケーションで、14階の部屋からは京セラドームを望める
- 前の入居者が退去した後、約2週間で次の入居者が決定
設備とデザイン
- 高級感のあるエントランス
- 6畳のワンルームながら、玄関のシューズ収納が充実
- 天袋付きのウォークインクローゼット
- デザイン性のある洗面台
- 浴室乾燥機や上部収納付きのトイレ
単身者の暮らしやすさを意識した設備や収納が特徴的な物件でした。
家賃の見直しと資産価値の変化
Tさんは、退去後のリフレッシュに合わせて家賃を見直し、月額4,000円の増額で新たな契約を結んだそうです。
また、家賃の上昇などを背景に、売却想定額も約100万円上がったとのこと。
購入から約3年で、所有物件の価格が全体として約300万〜500万円上昇した事例も紹介されました。
ただし、これらは個別の物件における実績や試算です。実際の売却価格は、市場環境や物件の状態、売却時の費用などによって変わります。
3名が考える、それぞれの出口戦略
不動産投資の出口は、売却益を得ることだけではありません。家賃収入を増やすことや、家族に資産を残すこと、老後の暮らしを充実させることも選択肢です。
Tさん|売却益をNISAで運用する
物件を一定期間保有した後に売却し、得られた資金を夫婦のNISAで運用する構想を紹介しました。
不動産で得た資金を金融資産へ振り分けることで、資産の保有方法を変え、長期的な運用につなげる考え方です。
なお、売却益には譲渡所得税などがかかる場合があり、NISAへの投資にも価格変動リスクがあります。
Sさん・Tさん|物件を売却して残債を返済する
複数の物件のうち一部を売却し、その資金で残りの物件のローンを繰り上げ返済する方法も話題になりました。
借入を減らすことで、将来的な家賃収入をより多く手元に残すことを目指す戦略です。
ただし、売却価格や税金、残債、今後の修繕費などを踏まえた判断が必要です。
Nさん・Sさん|家族に資産を残し、老後に活用する
団体信用生命保険(団信)を利用した融資では、契約条件に応じて、加入者に万が一のことがあった際に残債が保険で返済される場合があります。
これを活用し、家族に不動産や家賃収入を残すことも選択肢の一つです。
また、10年後の売却益を子どもの大学費用に充てる構想や、老後に自宅の階段の上り下りが負担になった際、投資物件の売却資金を使ってバリアフリーのマンションに住み替える構想も紹介されました。
資産形成を、将来の暮らし方と結びつけて考えている点が印象的でした。
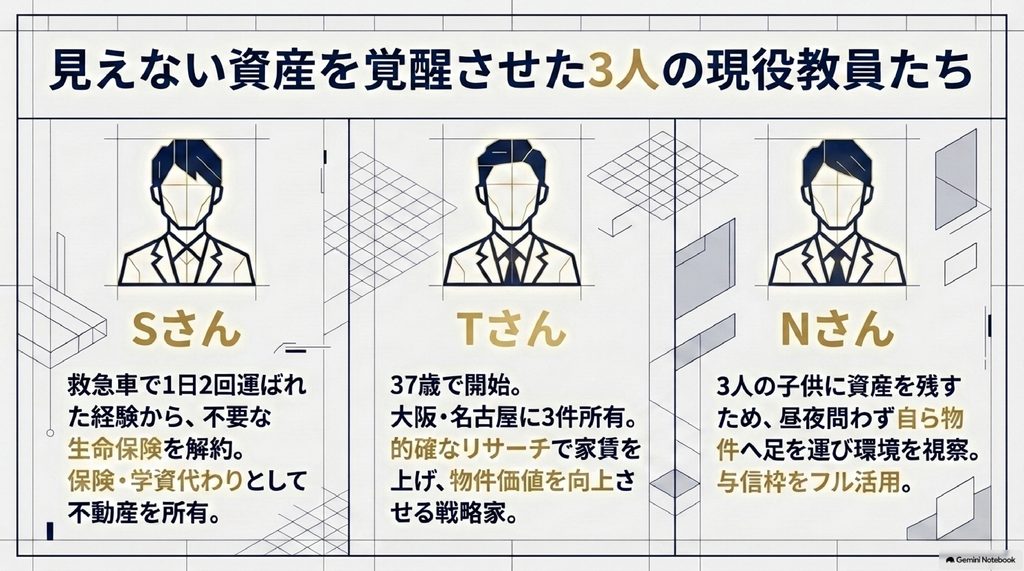
Nさんが大切にしている「現地を自分の目で見る」こと
Nさんは、物件を購入する前に、必ず現地へ足を運びます。
特に重視しているのが、朝と夜、両方の時間帯の雰囲気を確認することです。
昼間は静かで魅力的に見える場所でも、夜になると人通りや周辺環境の印象が変わることがあります。
「自分が住むならどう感じるか」という入居者目線で物件を確認することは、立地や住環境を判断するうえで大切な視点です。
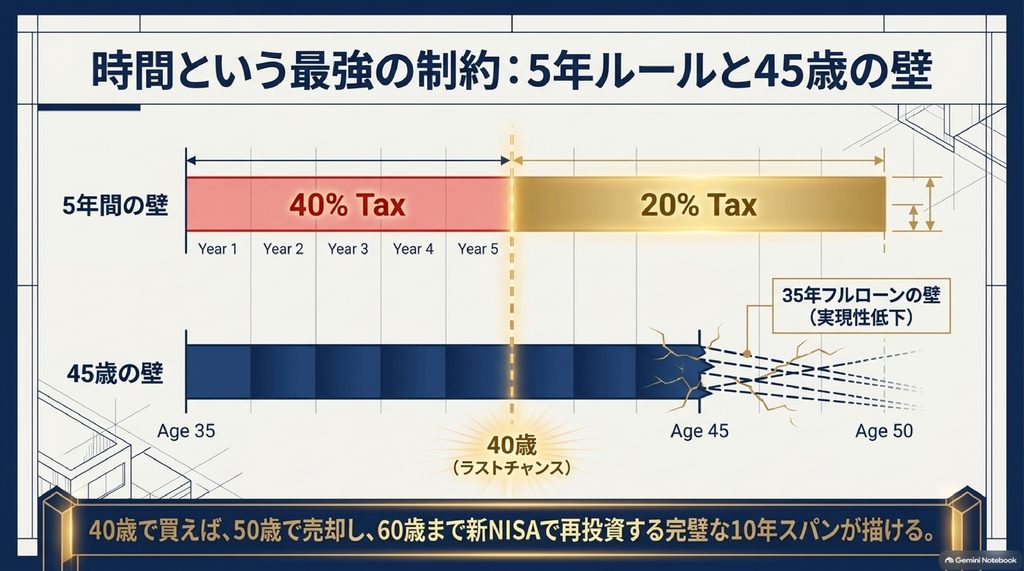
売却時に知っておきたい「5年」のルール
不動産の売却では、所有期間によって譲渡所得にかかる税率が変わります。
日本の税制では、売却した年の1月1日時点で所有期間が5年を超えている場合、長期譲渡所得として扱われます。
一般的には、所得税・住民税などを合わせた税率は、長期譲渡所得で約20.315%、短期譲渡所得で約39.63%です。
ただし、購入日から単純に5年経過すればよいわけではありません。また、実際の税額は譲渡所得の計算や適用条件によって異なります。
売却を検討する際は、所有期間だけでなく、売却価格、取得費、譲渡費用、ローン残債なども含めてシミュレーションすることが重要です。
物件選びでは、需要と収支の両方を見る
今回紹介された事例では、退去後に短期間で次の入居者が決まったことや、家賃の見直しによって収益性が変化したことが共有されました。
一方で、都市部の物件であっても、空室や家賃下落、修繕費、金利上昇などのリスクはあります。
物件の価格上昇だけを期待するのではなく、購入時点での収支や将来の需要、売却時の選択肢まで確認することが、長期的な資産形成につながります。
5. 初心者教員が資産形成を始めるための3つのステップ
座談会の終盤、Gさんは、実践者の話を聞いたことで、不動産投資が「遠い世界の話」から「自分にも関係のある選択肢」へと変わったと語りました。
資産形成は、必ずしも大きな投資から始める必要はありません。
大切なのは、自分の状況を知り、仕組みを学び、納得できる範囲で行動することです。
STEP 1|自分の家計と信用力を把握する
まずは、現在の年収や貯蓄額、毎月の支出、住宅ローンやマイカーローンなどの借入状況を整理してみましょう。
不動産投資を検討する場合は、金融機関への相談を通じて、どのような融資条件が想定されるのかを確認することも一つの方法です。
ただし、借りられる金額が、そのまま借りるべき金額になるわけではありません。
生活防衛資金や教育費、住宅購入などの予定を考慮し、無理のない資金計画を立てることが大切です。
STEP 2|身近な制度から学び、実践する
NISAやふるさと納税など、比較的身近な制度を活用しながら、お金や税金の仕組みを学んでいきましょう。
すでに取り組んでいる人も、制度の内容や自分の家計に合った活用方法を改めて確認することで、理解を深められます。
不動産投資についても、物件価格だけでなく、諸費用や管理費、修繕費、税金、売却時の費用まで含めて収支を考える習慣が重要です。
STEP 3|信頼できる実践者からリアルな情報を得る
不動産投資を検討する際は、営業担当者の説明だけで判断せず、実際に運用している人の体験談にも触れてみましょう。
成功事例だけでなく、失敗談や想定外の支出、空室への対応などを知ることで、より現実的な判断ができるようになります。
教員コミュニティ『ジーニー』のように、同じ教員の立場から経験を共有し、疑問を相談できる環境を活用することも一つの方法です。
6. まとめ|お金について学ぶことは、人生の選択肢を広げること
今回の座談会を通じて見えてきたのは、資産形成の目的は、単にお金を増やすことだけではないということです。
将来への不安を減らすこと。
家族との時間を大切にすること。
教員を続けるかどうかも含め、自分らしい働き方を選べるようになること。
そして、年齢を重ねたときに、安心して暮らせる選択肢を持つこと。
こうした未来を実現するための手段の一つとして、資産形成があります。
教員という仕事には、収入や雇用の安定性が金融機関から評価される場合があるという強みもあります。しかし、その強みをどう生かすかは、一人ひとりの家計や価値観、人生設計によって異なります。
不動産投資がすべての教員に向いているわけではありません。NISAなどの金融資産を中心に運用する方法もあれば、まずは貯蓄や家計の見直しに取り組む方法もあります。
大切なのは、周囲に流されて投資を始めることでも、漠然とした不安だけで選択肢を閉ざすことでもなく、正しい知識を身につけ、自分に合った方法を選ぶことです。
教員コミュニティ『ジーニー』では、これからも、お金や働き方について学び合い、一人ひとりが自分らしい人生とキャリアを考えられる場をつくっていきます。
まずは知ることから、一緒に始めてみませんか?
教員コミュニティ『ジーニー』からのお知らせ
ジーニーでは、教員同士がつながり、日々の悩みや将来について気軽に話せる「ZOOM教員会」を開催しています。
資産形成や副業、今後の働き方など、一人では考えがまとまりにくいテーマも、仲間と話すことで新たな視点が見つかるかもしれません。
教員の副業や資産形成について相談したい方も、ぜひZOOM教員会をご活用ください。
開催日時や参加方法などの詳細は、公式LINEのリッチメニューからご確認いただけます。
皆さんとお話しできることを楽しみにしています!